O exemplo do Paraguai
Painel Econômico · · Atualizado em · 5 min de leitura
Em espaços curtos de tempo, Brasil e Paraguai protagonizaram eventos em seu sistema financeiro de extrema gravidade e elevado impacto nos correntistas, nos investidores em geral e na gestão de fundos de investimento e de pensão. No nosso país, o recente caso do banco Master e as relações perigosas de Daniel Vorcaro, seu dono, provocaram uma crise sem precedentes no mercado financeiro e de capitais, além de levantar fortes suspeitas no envolvimento das mais altas cortes nacionais. E, assim, ampliou-se institucionalmente a crise. Os fatos e as fotos descortinadas pelas investigações mostraram que houve muito requinte e exuberância financeira. Algo até então nunca visto em sua ramificação, intensidade e profundidade. Milhares de pessoas foram prejudicadas e, de certa forma, até criticadas por terem se orientado pela ganância. Quando, na verdade, as críticas deveriam ir, totalmente, para os gestores da Instituição bancária e os envolvidos na questão. Muitas autoridades públicas tiveram suas vidas privadas e pessoais expostas em diversos meios de comunicação, por vezes em situações constrangedoras.
As perdas estimadas registram algo entre 40 e 45 bilhões de reais para ressarcimento pelo Fundo Garantidor de Crédito (FGC) aos devidos credores. Houve impacto forte também nos investidores institucionais e fundos de pensão. O que chamou muito a atenção de todos os públicos, investidores e não investidores, foi o envolvimento de um banco público, o Banco de Brasília (BRB), com prejuízo estimado em R$ 17 bilhões, incluindo-se operações desde 2024. Esse dado consta do documento produzido pela Polícia Federal no âmbito do inquérito 5.026, encaminhado ao STF, segundo a imprensa nacional.
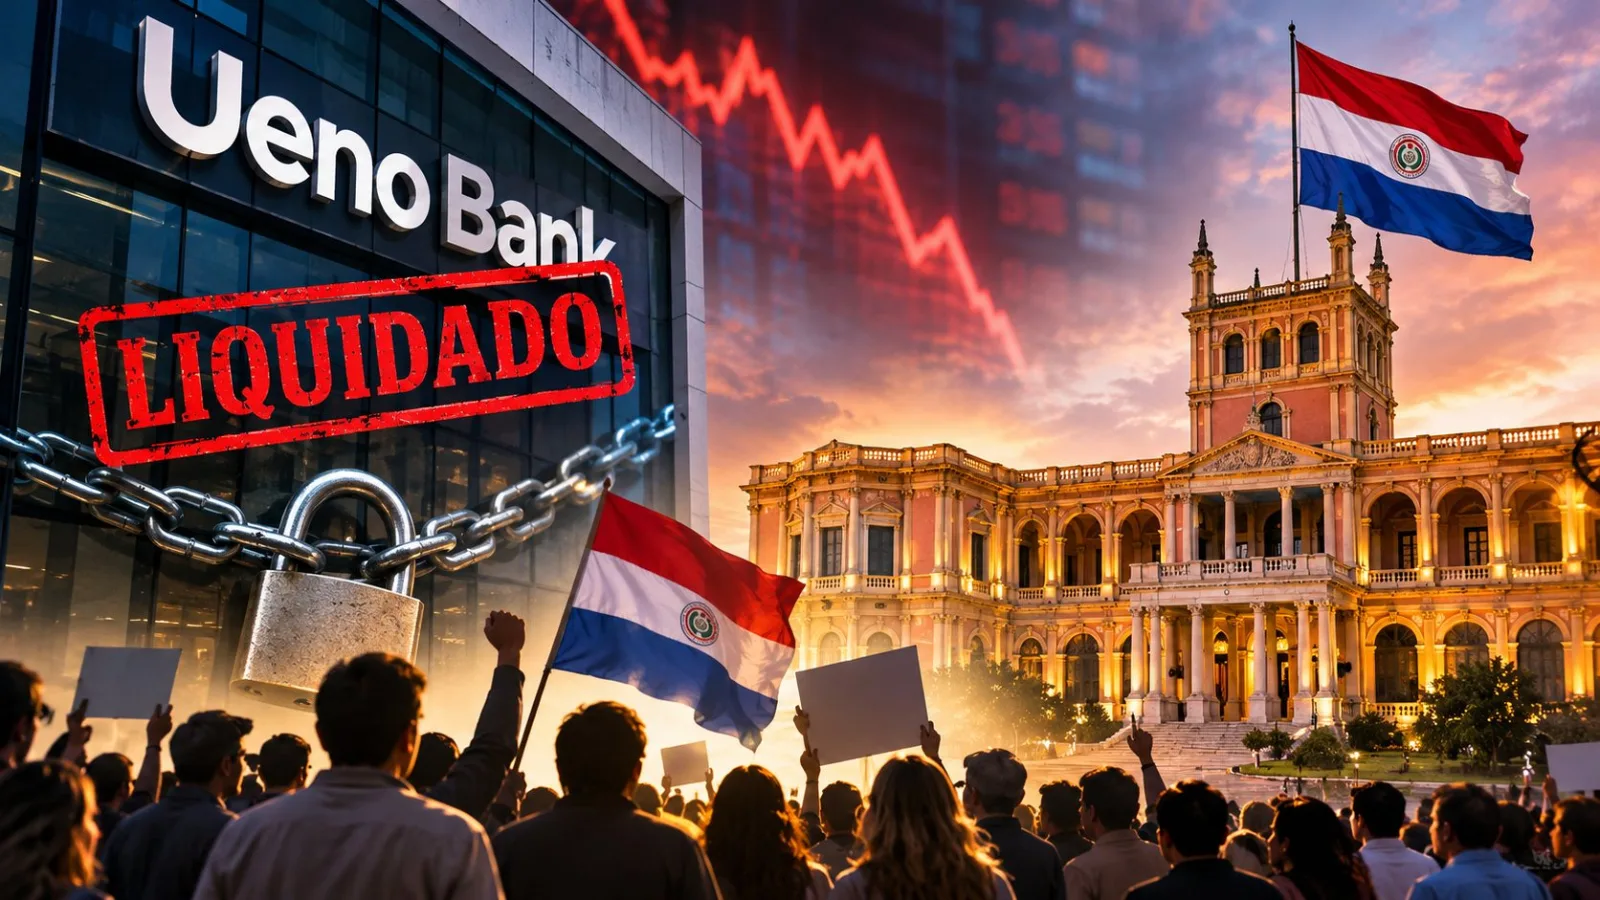
No caso do Paraguai a situação é mais recente. Na terça-feira, dia 3 de novembro, o Ueno Bank, um banco digitalizado, foi liquidado e seus depósitos, congelados. Estamos falando de quase 3 milhões de correntistas que amanheceram com essa decisão. De pessoas desbancarizadas passaram a ser bancarizadas em uma única instituição, praticamente. A gravidade maior em termos de prejuízo financeiro está nos depósitos que excedem a cobertura do seguro. Há controvérsias nos dados. O banco central disse que 97% estão cobertos. Mas pode haver imprecisão no dado. O nível de insatisfação da população aumentou ao longo do dia e nos dias subsequentes, gerando um processo de impeachment que começou a ser desenhado com apoio do próprio partido do incumbente, o partido Colorado. Muitos protestos nas ruas e avenidas exigiram punição exemplar, o Ministério Público agiu rápido e fez pedido de prisão de oito pessoas. Um pedido de tal profundidade que incluiu o presidente da república. O país vizinho demonstrou ser ágil e decisivo em suas instâncias jurídicas. Ações dessa natureza reduzem a possibilidade de perda de confiança no país e servem de exemplo. Muitas crises no mercado financeiro existem em razão da má relação risco-retorno. Ou, da má relação oferta-demanda. Claro, muitas vezes também pela corrupção. Algumas se destacam, no continente americano, pelo alcance do prejuízo provocado, como a crise de 1929, o corralito argentino de 2001, a crise do Lehman Brothers em 2008 e as crises de hiperinflação em diversas épocas e países, dentre outras crises históricas.
O congelamento de dinheiro em instituições bancárias, como ocorreu agora no Paraguai, não é algo inédito no Brasil. Basta lembrar de Zélia Cardoso de Mello, no primeiro dia da presidência de Fernando Collor, em 16 de março de 1990. Um choque de 220 volts no bolso dos brasileiros. Quase 80% das aplicações financeiras, das contas de poupança e dos depósitos bancários que passassem de 50 mil cruzados foram bloqueados. Ficariam retidos no Banco Central por 18 meses. Muito além da questão financeira observou-se uma questão psicológica. Houve relatos até de suicídio. Fez-se também o congelamento de preços e salários. Houve queda de 4,35% do PIB. Um desastre macroeconômico e microeconômico. Estimou-se à época, que o governo confiscou aproximadamente US$ 100 bilhões. A inflação que, acreditem, orbitava na faixa de 84% ao mês, teria ensejado essa decisão, de acordo com entrevistas do ex-presidente Collor. Pessoas físicas ou jurídicas estariam autorizados a sacar somente 50 mil cruzados novos, a partir de 19 de março daquele ano. O saldo credor seria devolvido em 12 parcelas iguais, a partir de 16 de setembro de 1991. A correção monetária seria aplicada, assim como juros de 6% ao ano.
O Paraguai não tem inflação elevada, mas os cidadãos careciam de uma bancarização. A qual veio com o surgimento do banco Ueno, que captou 3 milhões de correntistas e que foi liquidado durante a madrugada por inconsistências na gestão. Nosso otimismo diz que muitos investidores estrangeiros virão para o Brasil, após essa crise paraguaia. Mas nada garante que venham, pois também não estamos oferecendo muita certeza no que será nossa política econômica - até a reforma tributária está sendo alvo de proposta de adiamento. Da mesma forma, não há muita confiança no equilíbrio institucional. Se estivéssemos bem organizados do ponto de vista fiscal, sem as máculas do caso Master e sem entraves diplomáticos ideológicos na política externa, a estrada estaria bem pavimentada e atrativa para receber esses investimentos.
O Paraguai de hoje é um país que superou um passado de imagem muito contestada em termos de comércio internacional, de gestão do setor público e também por conta de conchavos institucionais, vistos como esdrúxulos. Mudou para melhor e tornou-se mais confiável. Haja vista as providências imediatamente adotadas: bens congelados do dono e dos diretores serão usados para ressarcir credores; imediato uso do Fundo de Garantia de Depósitos e liberação de saldos existentes e legítimos via contas digitais. Infratores da lei foram presos em virtude de um trabalho colaborativo entre Ministério Público, Judiciário, Legislativo e Executivo. O Congresso fez sua parte e aprovou a lei que abrevia a antecipação de depósitos. Busca cuidar da dor maior, a situação dos milhares de correntistas. Um exemplo a ser seguido em crises dessa natureza. O desdobramento das ações confirmará essa percepção ou não. Mas hoje ela existe.
Zélia saiu do governo em maio de 1991. O estrago já estava irremediavelmente feito. Hoje, em novembro de 2026, o Paraguai está dizendo para o mundo que não quebrou financeiramente e não tem crise política. Ao contrário, que tem força, atitude e agilidade para enfrentar situações dessa natureza.
Le duela a quien duela!
Comentários (0)
- Seja o primeiro a comentar.