Quem recebe aluguel terá de pagar novos impostos? Entenda nova regra
Especialistas explicam quem será tributado e os impactos para proprietários e inquilinos
Por Rodrigo Péret
Repórter Multimídia · · Atualizado em · 7 min de leitura
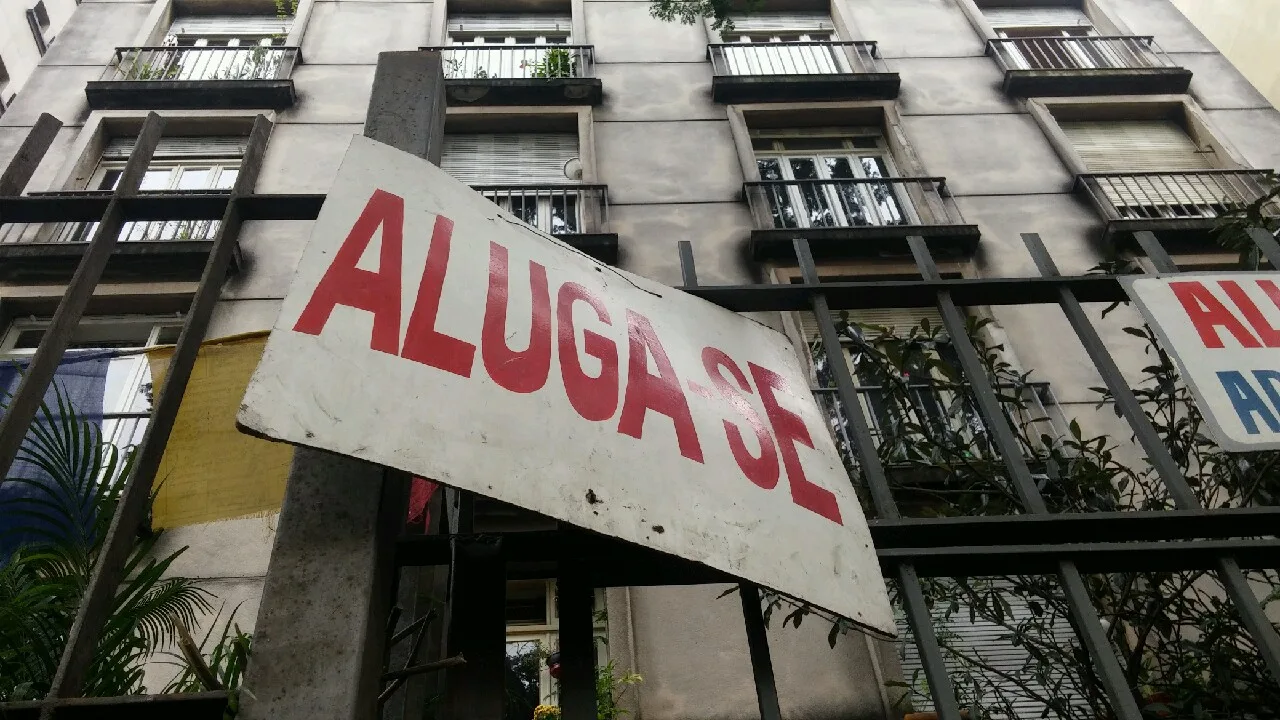
A reforma tributária vai mudar a forma como os aluguéis de imóveis são tributados no Brasil. Com a criação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), a locação de imóveis também poderá ser alcançada pelos novos tributos sobre o consumo. Mas isso não significa que todos os proprietários terão de pagar mais impostos.
Na prática, a maior parte das pessoas físicas que recebe renda com aluguel continuará sujeita apenas ao Imposto de Renda (IR), como ocorre atualmente. A nova cobrança será direcionada principalmente a proprietários que possuem vários imóveis alugados e recebem valores mais elevados. A mudança faz parte da regulamentação da reforma tributária, estabelecida pela Lei Complementar nº 214/2025. A legislação também prevê reduções nas alíquotas e mecanismos para diminuir o impacto da tributação sobre os aluguéis residenciais.
Segundo o advogado especialista em direito tributário Sandro Câmara, não foi criado um imposto exclusivo sobre aluguel. O que ocorreu foi a inclusão das operações de locação, cessão onerosa e arrendamento de imóveis nas regras de incidência do IBS e da CBS.
"Não se criou um imposto exclusivo para aluguel. O que ocorreu foi a inclusão da locação, cessão onerosa e arrendamento de imóveis no campo de incidência do IBS e da CBS", explica.
Quem recebe aluguel terá de pagar os novos impostos?
Não necessariamente. Para que uma pessoa física seja considerada contribuinte do IBS e da CBS sobre os aluguéis, é preciso cumprir simultaneamente dois requisitos no ano-calendário anterior:
Ter receita anual com locação superior a R$ 240 mil, valor sujeito à atualização pelo IPCA;
Alugar mais de três imóveis distintos.
Ou seja, não basta ultrapassar o limite de renda. É necessário também possuir mais de três imóveis alugados. "Faltando qualquer um dos dois, o proprietário segue sujeito apenas ao Imposto de Renda", explica Sandro Câmara. Isso significa que quem possui um, dois ou até três imóveis alugados não estará sujeito aos novos tributos, mesmo que receba valores elevados mensalmente.
Quem recebe mais de R$ 20 mil por mês será tributado?
Não automaticamente. O limite de R$ 240 mil por ano equivale a uma média de R$ 20 mil mensais, mas esse valor representa apenas um dos critérios para o enquadramento. Um proprietário que recebe R$ 25 mil por mês com o aluguel de dois imóveis, por exemplo, não será obrigado a recolher IBS e CBS por não atingir o requisito relacionado à quantidade de propriedades.
Por outro lado, quem recebe mais de R$ 240 mil anuais e aluga quatro ou mais imóveis poderá ser enquadrado na nova tributação. O advogado Luiz Alberto Musso Leal Neto ressalta que a legislação também prevê regras específicas para situações de enquadramento durante o próprio ano, além da atualização do limite de receita pela inflação.
Quem aluga imóveis por meio de uma empresa terá mudanças?
A situação é diferente para quem explora a locação por meio de pessoas jurídicas. Empresas que realizam operações imobiliárias no regime regular estarão sujeitas ao IBS e à CBS, sem a aplicação dos mesmos limites de faturamento e quantidade de imóveis estabelecidos para pessoas físicas.
É o caso de empresas patrimoniais, holdings imobiliárias e administradoras, conforme o regime tributário e as características de cada operação. Com a reforma, a CBS substituirá gradualmente o PIS e a Cofins, enquanto o IBS substituirá o ISS e o ICMS.
Por isso, a decisão entre manter imóveis em nome de uma pessoa física ou transferi-los para uma empresa exige análise individualizada. A estrutura que apresenta vantagens tributárias em uma situação pode não ser a mais econômica em outra.
Aluguel residencial terá desconto nos novos impostos?
Sim. A legislação prevê dois mecanismos para reduzir o impacto da tributação sobre as locações. O primeiro é a redução de 70% nas alíquotas de referência do IBS e da CBS aplicadas às operações de locação de imóveis. Na prática, isso significa que será aplicada apenas 30% da alíquota de referência desses tributos.
O segundo benefício é o chamado redutor social, de R$ 600 mensais por imóvel residencial. O valor é descontado da base de cálculo dos tributos e também está sujeito à atualização pelo IPCA. Por exemplo: se a base de cálculo mensal de um aluguel residencial for de R$ 1.500, o redutor social permitirá descontar R$ 600 antes da aplicação dos tributos.
Se a base for inferior a R$ 600, a dedução ficará limitada ao próprio valor da operação. Segundo os especialistas, os mecanismos foram estabelecidos para diminuir o impacto da reforma sobre o mercado imobiliário e, principalmente, sobre a locação residencial.
O Imposto de Renda deixará de ser cobrado?
Não. O IBS e a CBS não substituem o Imposto de Renda. Os tributos terão naturezas diferentes e poderão incidir simultaneamente sobre os rendimentos de quem estiver enquadrado nas novas regras. Assim, os aluguéis recebidos por pessoas físicas continuarão sujeitos à tabela progressiva do IRPF, com alíquotas que chegam a 27,5%.
É importante considerar também as mudanças no Imposto de Renda que entraram em vigor em janeiro de 2026. Com a Lei nº 15.270/2025, rendimentos tributáveis mensais de até R$ 5 mil passaram a contar com redução que zera o imposto devido. Para rendimentos de até R$ 7.350, há redução parcial. A regra considera o conjunto dos rendimentos tributáveis do contribuinte, e não exclusivamente o valor recebido com aluguel.
Quando começa a cobrança?
A implementação dos novos tributos será gradual. Em 2026, ocorre a fase de adaptação ao novo sistema, com ajustes cadastrais e operacionais. A cobrança da CBS começa em 2027, enquanto o IBS terá implantação progressiva a partir de 2029. A transição do sistema tributário se estenderá até 2033. Portanto, em 2026, ainda não há cobrança efetiva de IBS e CBS sobre os aluguéis.
Contratos antigos também serão afetados?
Sim. A reforma também prevê regras para contratos de locação firmados antes de sua regulamentação, mas estabelece um regime de transição para determinadas situações. A Lei Complementar nº 214/2025 prevê a possibilidade de recolhimento de IBS e CBS por uma alíquota única de 3,65% sobre a receita bruta, sem aproveitamento de créditos tributários, desde que sejam cumpridos os requisitos legais. A opção pode ser vantajosa dependendo das características do contrato e do valor do aluguel. Entretanto, há uma contrapartida: quem adere a esse regime deixa de utilizar o redutor social de R$ 600.
O advogado Luiz Alberto Musso Leal Neto chama a atenção para as condições específicas de aplicação do benefício, que incluem requisitos relacionados à data de celebração e à duração dos contratos. Por isso, a escolha exige uma análise individualizada antes da adesão.
Novo cadastro de imóveis aumenta fiscalização sobre aluguéis
Outra mudança importante relacionada à reforma tributária é a criação do Cadastro Imobiliário Brasileiro (CIB), que vem sendo chamado de "CPF dos imóveis". O CIB não é um imposto. Trata-se de um cadastro nacional destinado a reunir informações sobre propriedades imobiliárias, integrando dados de diferentes órgãos e registros públicos.
A ferramenta permitirá ampliar o cruzamento de informações sobre imóveis, proprietários e operações imobiliárias, facilitando o trabalho de fiscalização da Receita Federal e dos demais órgãos competentes. Na avaliação de Sandro Câmara, esse é um dos principais pontos de atenção para quem recebe renda com locação.
O cruzamento de dados cadastrais com declarações de Imposto de Renda, contratos e outras informações poderá facilitar a identificação de rendimentos não declarados ou de valores informados incorretamente. Por isso, mesmo os proprietários que não se enquadram nos critérios para pagar IBS e CBS devem manter a documentação dos imóveis e os rendimentos de aluguel regularizados.
Os aluguéis vão ficar mais caros?
Não há previsão de aumento generalizado dos preços em razão da reforma tributária. Para a maioria das pessoas físicas que alugam imóveis e não atingem os dois critérios de enquadramento, não haverá uma nova cobrança de IBS e CBS. Portanto, não existe um aumento automático de custo tributário que justifique reajustes nesses casos.
Entre os proprietários que passarão a recolher os novos tributos, entretanto, poderá haver pressão para repassar parte dos custos aos inquilinos. Esse repasse não é obrigatório nem automático. Nos contratos em andamento, eventuais reajustes devem respeitar as condições estabelecidas entre as partes e a legislação aplicável.
Além da tributação, fatores como localização, oferta, demanda e condições do mercado imobiliário continuam influenciando os preços. A principal recomendação dos especialistas é que os proprietários compreendam as novas regras, verifiquem se estão enquadrados nos critérios de tributação e mantenham seus contratos e rendimentos devidamente regularizados.
Comentários (0)
- Seja o primeiro a comentar.