Caso Apex: o que os números já dizem
Nota Fiscal · · Atualizado em · 6 min de leitura
Enquanto o noticiário acompanha liminares, bloqueios e disputas societárias, os documentos levados à Justiça já contam outra história — e ela é contábil.
Desde agosto, a crise da Apex Partners ocupa o noticiário capixaba: afastamento do fundador, pedido de recuperação judicial, bloqueios de bens, decisões que vão e voltam entre instâncias.
Mas há uma pergunta que quase ninguém está fazendo: o que os próprios números da empresa, entregues ao Judiciário, já revelam? Para um contador, as demonstrações anexadas ao processo dizem muito — e dizem antes de qualquer sentença.
Não se trata de apontar culpados. Isso cabe à perícia e à Justiça. Trata-se de ler, com olhos técnicos, os sinais que estavam nos balanços e que servem de alerta para qualquer empresário, investidor ou contador.
Lucro não é caixa
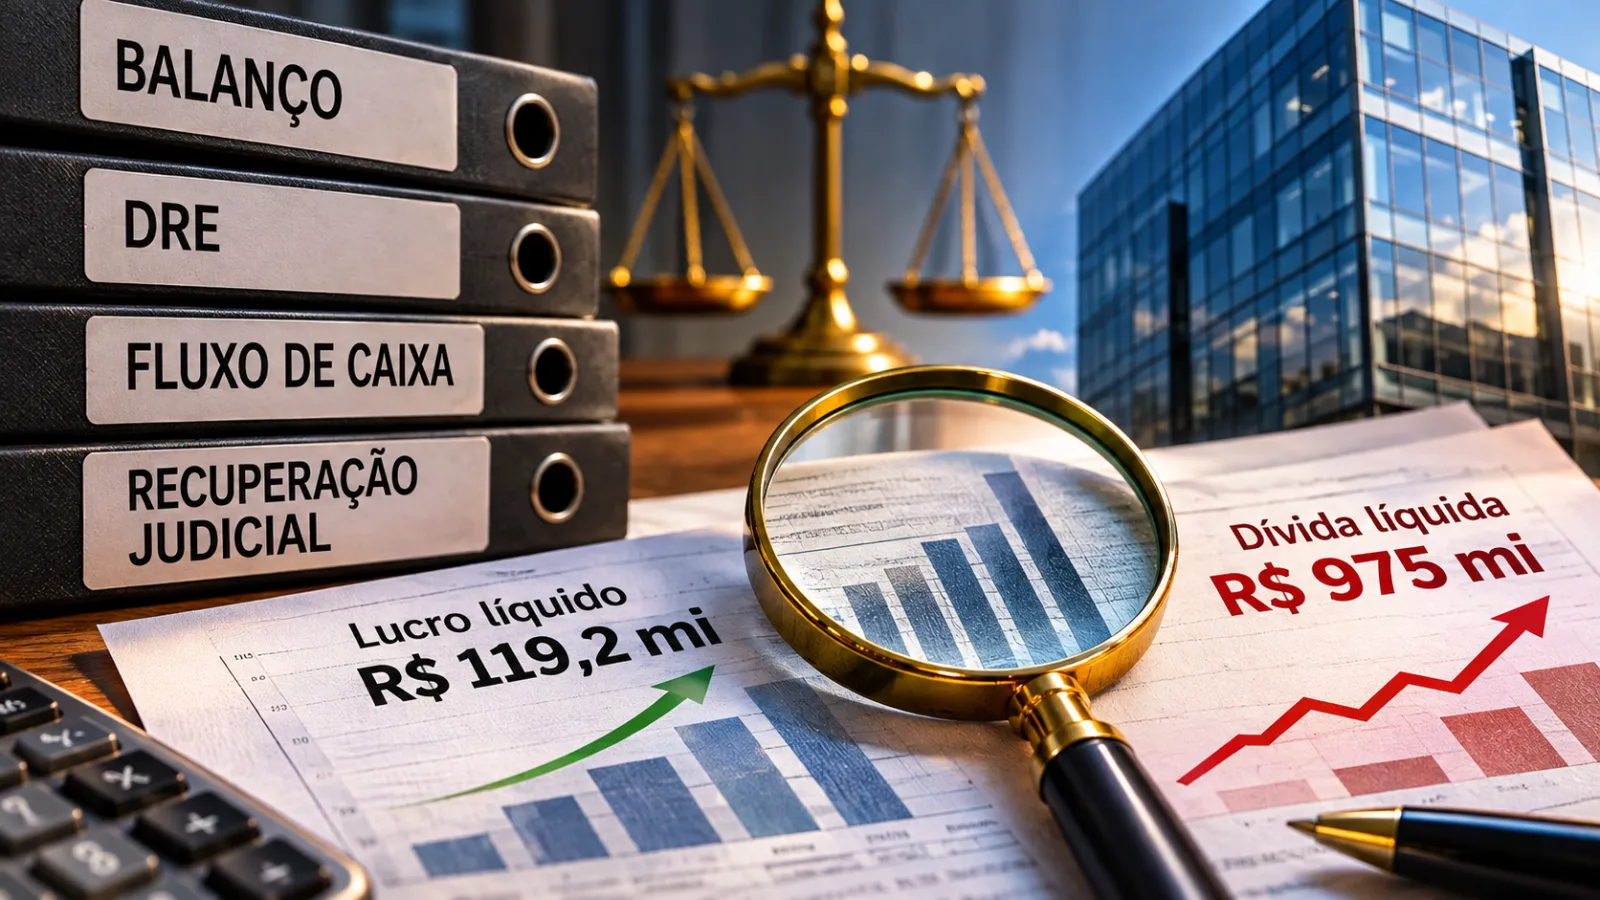
Em 2025, a holding registrou lucro líquido de R$ 119,2 milhões, contra R$ 26,8 milhões em 2024. No papel, um salto de mais de quatro vezes.
Só que R$ 73,1 milhões desse resultado vieram da venda de participações em outras empresas, segundo a Demonstração do Resultado (DRE, o documento que mostra se a empresa ganhou ou perdeu dinheiro no ano) anexada ao processo. Ou seja: cerca de 60% do lucro não veio da operação, e sim de vender patrimônio. Enquanto isso, a dívida líquida saltou de R$ 413 milhões para R$ 975 milhões em cerca de 18 meses.
Lucro crescente com dívida explodindo é o primeiro sinal amarelo de qualquer análise. É como uma família que fecha o mês no azul porque vendeu o carro: a conta fecha, mas a renda não aumentou.
A garantia que depende do próprio devedor
O maior bloco da dívida são as debêntures, títulos que a empresa vende a investidores para tomar dinheiro emprestado, com promessa de devolver com juros: R$ 452,1 milhões, remunerados entre 110% e 130% do CDI ou IPCA mais 1,1% a 1,3% ao mês. Juros acima de 1% ao mês além da inflação exigem negócios com retorno muito alto para se pagar.
O ponto mais sensível, porém, é a garantia: parte relevante dessas debêntures tinha como lastro ações da própria Apex. Se a empresa vai mal, a garantia perde valor exatamente quando o credor precisa dela. É como emprestar dinheiro a alguém e aceitar como garantia a palavra de que ele vai continuar bem.
Soma-se a isso a cláusula de vencimento antecipado, que permite ao credor cobrar toda a dívida de uma vez se certos eventos acontecerem. A própria defesa do grupo admitiu à Justiça que a troca do administrador poderia antecipar o vencimento de contratos bancários e debêntures. Um evento de governança virou, da noite para o dia, um problema de caixa.
178 CNPJs e o dinheiro de terceiros
O pedido cautelar começou com 178 sociedades. Na recuperação judicial, foram 148. Depois de desistências e exclusões, a lista proposta caiu para 55. A perícia apontou dezenas de empresas criadas entre 2024 e 2025, sem os dois anos mínimos de atividade, e 72 que declararam nem ter credores.
Muitas dessas estruturas eram Sociedades em Conta de Participação (SCPs) e Sociedades de Propósito Específico (SPEs): empresas criadas só para reunir o dinheiro de investidores em um projeto, como um prédio ou um galpão. O caso do galpão Apex Log, na Serra, resume o risco: construído com recursos de investidores, foi dado em garantia de um empréstimo de R$ 57,3 milhões do grupo, e o repasse dos aluguéis foi interrompido em agosto.
Não por acaso, o juiz da Vara de Recuperação Judicial de Vitória determinou conta bancária exclusiva, escrituração individualizada por empreendimento e proibição de usar receita de um projeto para pagar obrigações de outro. Em linguagem contábil: segregação patrimonial, ou seja, o dinheiro de cada projeto na sua própria gaveta. É o básico — e precisou ser imposto por decisão judicial.
Quem decide: o acordo de sócios volta ao centro
Nesta sexta-feira (6), o Tribunal de Justiça do Espírito Santo devolveu ao fundador, Fernando Cinelli, o direito de votar e participar das assembleias da ABM Partnership, holding que controla o grupo. Suas cotas, 31,8% do capital, voltam a contar em todos os quóruns.
A conta explica o peso da decisão. Com as cotas dele desconsideradas, os dez sócios autores da ação, donos de 48,91% do capital, passavam a somar 83,27% dos votos válidos. Assim, alcançavam sozinhos o quórum (número mínimo de votos) de 75% que o acordo de sócios exige para vender ativos, contrair dívidas e pedir recuperação judicial. Com a reforma, o maior sócio recupera o poder de veto.
A lição é de governança: o acordo de sócios, muitas vezes tratado como formalidade, decide quem comanda a empresa na crise. Cláusulas de quórum, veto e saída precisam ser pensadas para o pior cenário, não só para os anos bons.
A contabilidade como prova
Talvez o dado mais eloquente do caso seja este: segundo a empresa de perícia nomeada pelo juízo, nenhuma das 148 empresas apresentou documentação contábil integralmente suficiente nos termos do art. 51 da Lei de Recuperações e Falências, que lista os documentos exigidos de quem pede recuperação judicial. No laudo inicial, só foi possível examinar as demonstrações de 23 das 178 sociedades.
A lei exige balanços, DRE e fluxo de caixa porque, sem eles, ninguém consegue medir o tamanho do problema, nem credores, nem investidores, nem o juiz. Uma análise preliminar já reduziu os valores que o grupo esperava receber de R$ 261,5 milhões para R$ 190,1 milhões, uma perda de 27,3%. Foram 65 contratos de empréstimo baixados como perdidos.
Agora, duas consultorias internacionais de investigação contábil entram em cena: uma contratada pela empresa, outra pelo fundador. Reconstituir as contas depois custa muito mais do que tê-las feito no dia a dia.
O que fica de lição
• Para os sócios: o acordo de sócios é o manual da crise. Revise quóruns, vetos e regras de saída antes de precisar deles.
• Para o empresário: crescer por meio de dezenas de CNPJs não é estratégia se a contabilidade não acompanha. Cada empresa precisa de escrituração própria, conta própria e propósito claro. Centenas de empresas com caixa único, segundo consta no processo, é algo impossível de ser auditado.
• Para o investidor: antes de aportar, pergunte quem detém o ativo, se ele pode ser dado em garantia de dívidas de terceiros e se o dinheiro do seu projeto fica separado do caixa do grupo.
• Para o credor: garantia lastreada em ações do próprio devedor protege pouco. Olhe o fluxo de caixa, não só o lucro.
• Para o contador: nosso trabalho não é burocracia. É ele que, na hora da crise, separa o que é fato do que é versão.
A cobertura jornalística mostra quem disse o quê e quem ganhou cada decisão. Os números mostram como se chegou até aqui. E, para evitar o próximo caso, são eles que precisamos aprender a ler.
Tamires Endringer
Nota Fiscal · Nota Fiscal
Tamires Endringer — Contadora e Perita | Doutoranda em Reestruturação de empresas | Especialista em Tributação | Family Office | Avaliação de empresas. Sócia do Group Expertise e Russell Bedford Peritos
Comentários (0)
- Seja o primeiro a comentar.