Caso Apex: a lei protege a empresa. Quem protege o investidor?
Nota Fiscal · · Atualizado em · 3 min de leitura
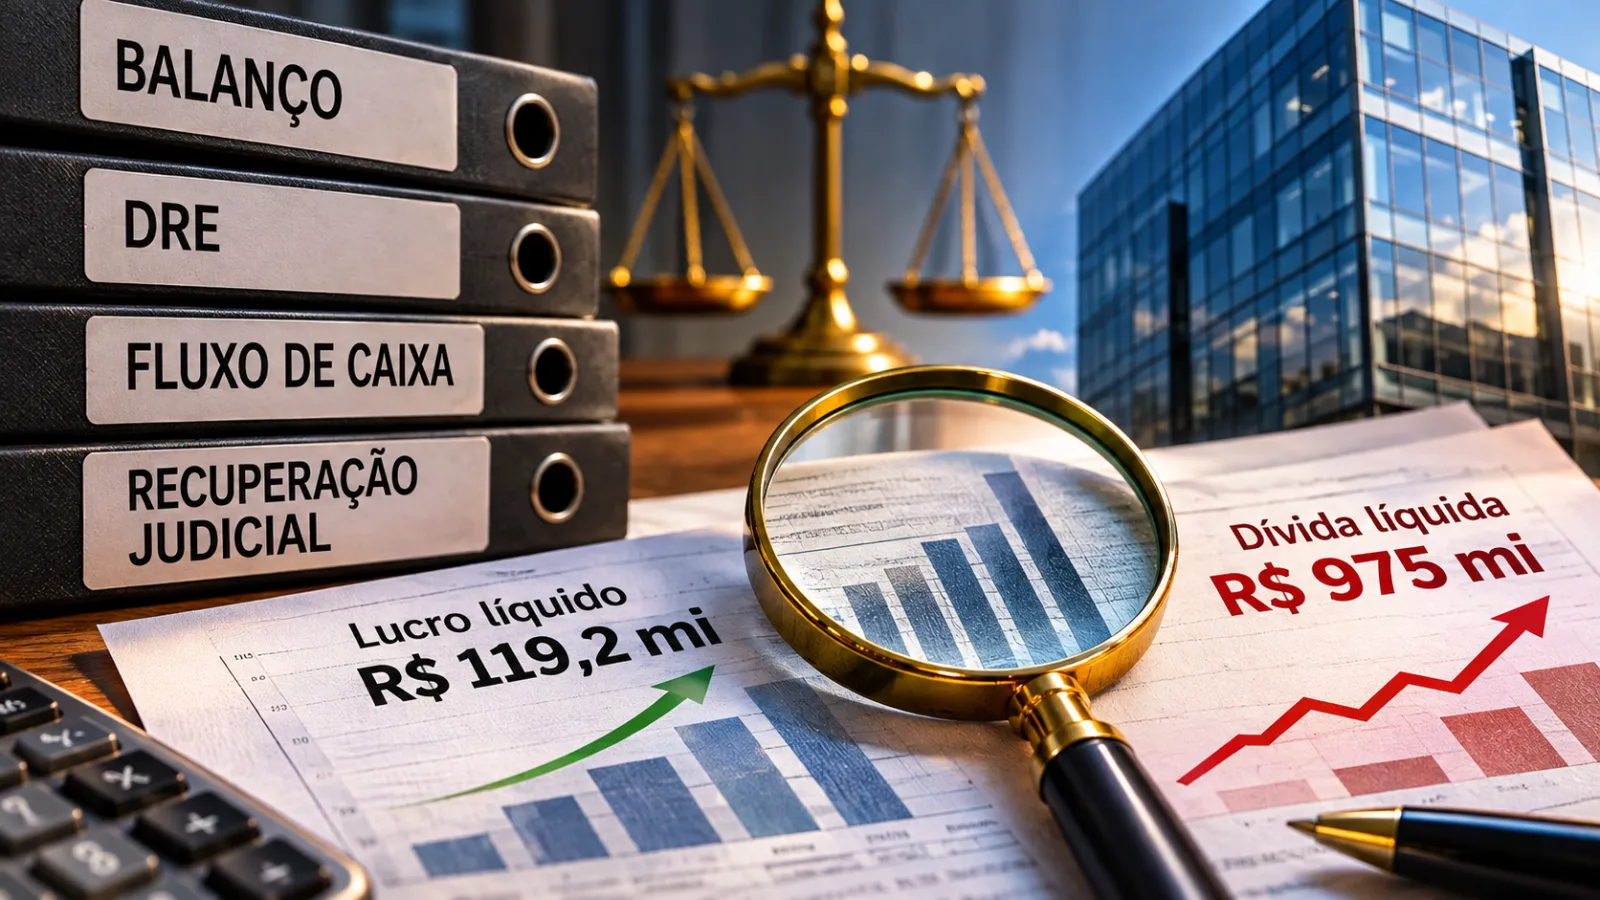
Com dívida declarada perto de R$ 1 bilhão e milhares de clientes afetados, o pedido de recuperação judicial do Grupo Apex na Vara de Recuperação Judicial e Falência de Vitória virou assunto à mesa de muitas famílias capixabas. A pergunta que mais ouço é simples: “e o meu dinheiro?”.
A recuperação judicial não foi feita para o investidor
A Lei 11.101/2005 serve para preservar a empresa viável, seus empregos e sua atividade. O credor tem voz: vota o plano em assembleia, conta com a fiscalização do administrador judicial e com a regra de tratamento igual entre credores da mesma classe. O preço disso é conhecido: prazos alongados, deságios e pagamento conforme o plano aprovado. Quem tem crédito existente na data do pedido, como debêntures ou contratos de aplicação, em regra entra nessa fila. O sócio fica atrás de todos os credores.
A pergunta decisiva: você é credor ou sócio? E de quem?
A resposta muda conforme o veículo usado:
SPE (sociedade de propósito específico). É uma empresa própria, com CNPJ, terreno e obra no nome dela. Quem tem cotas é sócio da SPE, não credor da Apex. Se a SPE não se mistura com o grupo, o empreendimento tende a ficar fora da recuperação. Isso explica a série de pedidos de exclusão de SPEs e SCPs no processo. Segundo a imprensa, a própria Apex já pediu para retirar mais de 50 empresas.
Patrimônio de afetação. Previsto na Lei de Incorporações e no art. 119, IX, da Lei 11.101, ele segrega terreno, obra e recursos de cada empreendimento. É a proteção mais forte que existe. Mas só funciona se estiver averbado na matrícula e se houver contabilidade e conta bancária separadas.
SCP (sociedade em conta de participação). Aqui está o maior risco. O sócio participante não tem patrimônio próprio. Se o sócio ostensivo falir, o Código Civil (art. 994, §2º) diz que a conta é liquidada e o saldo vira crédito quirografário, isto é, sem garantia.
Consolidação substancial. O juiz só pode tratar o grupo como um único patrimônio em situações excepcionais, quando há confusão entre as empresas (art. 69-J). Por isso a documentação de cada sociedade vale tanto quanto o contrato assinado.
Quem comprou cotas pensando na futura moradia
Essa é a situação mais delicada. Quem comprou cotas de SPE para “garantir o apartamento” assinou, juridicamente, um investimento societário, e não uma compra de imóvel. Por isso, em regra, não tem as proteções do comprador na planta, como a Lei do Distrato, o Código de Defesa do Consumidor ou a comissão de representantes que pode assumir a obra. Também corre o risco do negócio. Em compensação, se a SPE estiver de fato separada do grupo, o terreno e a obra continuam sendo dela, e portanto dos seus sócios.
Minha orientação prática para esse investidor:
- Pedir a matrícula do imóvel e confirmar em nome de quem está o terreno e se há patrimônio de afetação averbado.
- Exigir os balanços e os extratos da conta da SPE para verificar se dinheiro saiu dela para outras empresas do grupo. Já há investidores alegando retiradas desse tipo.
- Confirmar se o contrato ou acordo de cotistas garante uma unidade específica. Isso pode sustentar a tese de que, na substância, houve uma compra.
- Com advogado, decidir entre pedir a exclusão da SPE do processo, habilitar o crédito ou fazer as duas coisas, e acompanhar os relatórios do administrador judicial.
Que satisfação a sociedade investidora quer?
Menos discurso e mais demonstração. Os laudos citados pela imprensa apontam que poucas empresas do grupo entregaram demonstrações financeiras, além de inconsistências contábeis e lacunas no histórico de caixa. Diante disso, o investidor quer:
- números auditáveis, empresa por empresa;
- prova de que o dinheiro de cada empreendimento ficou nele;
- perícia e mediação conduzidas com independência que não deixe dúvida;
- um plano que trate as pessoas físicas com a mesma seriedade dada aos grandes credores.
A contabilidade é a primeira guardiã do investidor. É ela que, por meio de uma SPE genuína, de afetação registrada e de contas segregadas, distingue a titularidade de um imóvel da expectativa de um crédito. A prudência que se exige depois da crise é a que se recomenda antes da assinatura.
Tamires Endringer
Nota Fiscal · Nota Fiscal
Tamires Endringer — Contadora e Perita | Doutoranda em Reestruturação de empresas | Especialista em Tributação | Family Office | Avaliação de empresas. Sócia do Group Expertise e Russell Bedford Peritos
Comentários (0)
- Seja o primeiro a comentar.